天财商龙CEO孙洪霞
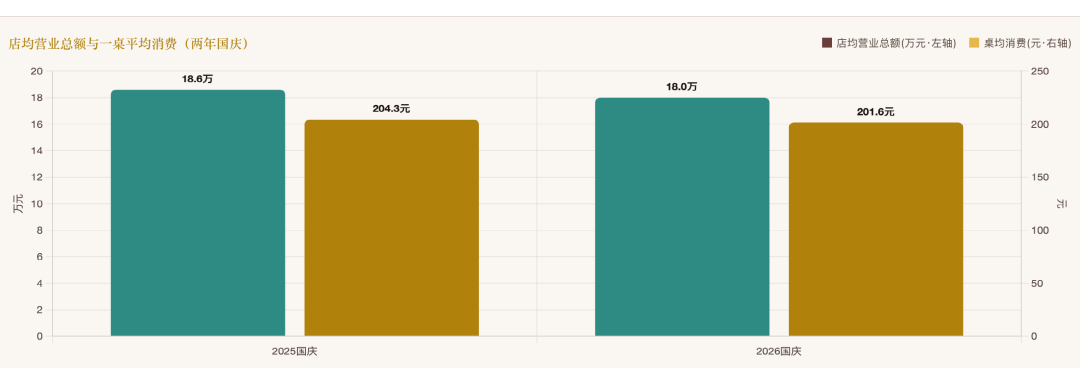
国庆的餐饮数据,乍看是矛盾的。税务总局的口径里,全国餐饮销售收入同比涨了9.0%;平台样本门店的店均营业总额,却比去年国庆低了3.2%。一边热、一边温,差的不是口径,是客流去了哪儿。
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
更绕的是9月。店均客流6,120人,同比少了7.9%,人均消费却涨到79.9元、涨了25.4%——15.5%的营收增长,全靠客单价撑起来。
把这两个周期叠在一起,才是这次报告最有意思的地方:同一批门店,相隔不到一个月,客流和客单掉了个头。
"这两个月的钱,来路是反的。"天财商龙CEO孙洪霞在月度直播里开门见山,"就像两个人体温都是37度,一个是运动完的,一个是发烧的。数字看着接近,意思完全相反。"
两种周期:9月靠客单撑,国庆靠客流撑
差别藏在一组指数里。9月客流指数0.921、客单指数1.254,相乘正好1.548——营收增长全部来自客单价,客流是拖后腿的那一项。到了国庆,两个位置互换:客流161,客单94.5。
"平日里做的是低频、高客单、靠拉新的生意,假期做的是高频、中客单、靠自然流的生意。"孙洪霞把这称作两种模式,"同一个老板、同一套菜单,两个月要打两场完全不一样的仗。拿9月的经验去做国庆会做错,拿国庆的经验去比9月也会错。"
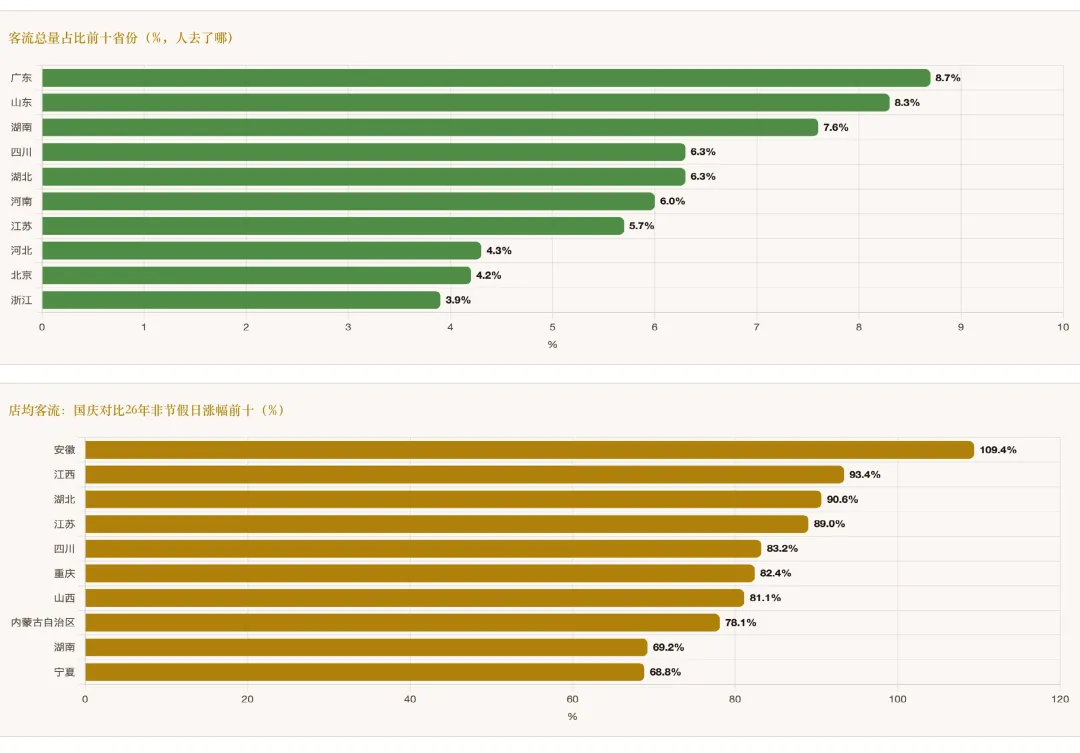
这不是孤例。13个月来,人均消费一路涨到79.9元,店均客流一路降到6,120人,两条线方向相反,已经走了整整一年。其中8月的7,888人是暑期高点,不是趋势。
增长的性质也该看一眼。同期外部餐饮价格指数为-0.7%,剔除价格因素后,样本门店人均实际增长26.3%,比表面的25.4%还高。不是虚涨,是结构改善——但换个角度,这也说明涨价这张牌在手里已经越来越薄。
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
客流的成本:假期的客人自己来,平日的要花钱请
两个月的根本差别,一句话可以概括:假期的钱不用买,平日的钱要买。
国庆期间,营销投入占营业额9.3%,9月是11.5%;外卖营收占比6.8%,9月是10.2%。折扣和外卖这两条买客流的通道,假期里都自动让开了——人是自己走进店里的。
孙洪霞给了个公式:营销投入占比 + 外卖收入 × 25%(平台抽成中位值),就是这家店的获客成本。按这个口径,9月约14.1%,国庆约11%。同样做100元营业额,假期比平日多留3.1元。
3.1元听着不多。可一家净利率5%的门店,100元营业额只赚5元——这3.1元相当于利润的62%。
"所以要分清四种钱。"她把营收拆成四类:假期自然到店的是"干钱",获客成本低、桌均高,拿到就是自己的;平日折扣换来的是"湿钱",捏一捏有水分;假期还挂在外卖上是"可惜的钱",生意最好时反而被平台抽走两到三成;平日靠外卖做出来的是"亏了的钱",获客成本最高、抽成最重。
配套的动作有两个。一是把营业额按渠道拆成四块——堂食自然流、堂食团购、外卖、其他,看哪一块在涨;二是算一次这笔买流量的钱,营销投入占比加上外卖的四分之一,超过12%,说明大部分钱是买来的。
一桌的生意:一桌坐满2.9人,人均反而少5.9元
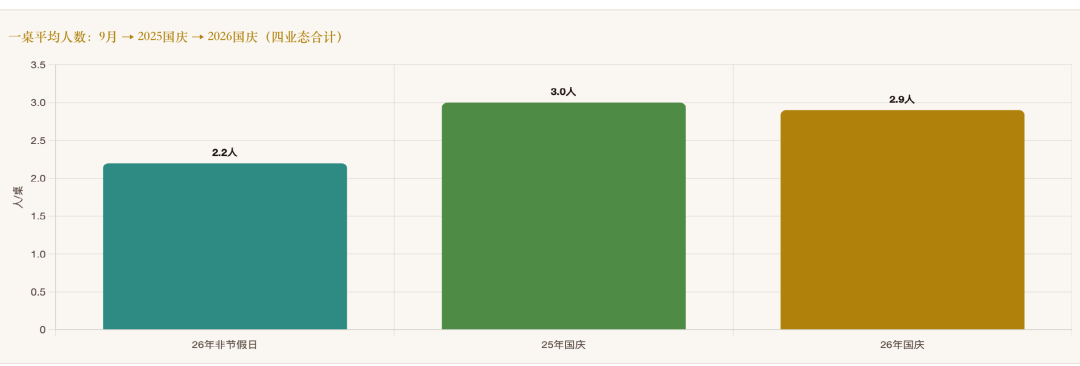
还有一处容易被误读的变化:国庆一桌平均坐2.9人,非节假日的水平是2.2人。
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
桌上人多,一桌的总价也高——289.4元,比非节假日高出20%。但人均只有101.5元,反而少了5.9元。"一桌消费等于人均乘以每桌人数,这个账本身是平的。"孙洪霞说,"假期来的是一大家子、一群朋友,桌子坐得满、一桌总价高,摊到每个人头上反而更低。"
这组数字对产品的指向很直接:套餐按"一桌"设计比按"一位"设计更对路,4到6人的家庭套餐在假期是刚需;考核假期经营要看桌均,只盯人均会把好生意看成坏生意;一人食是平日的生意,不该在假期推。
业态分化:只有烧烤两个周期都赚到了
把五个业态放进同一张图,格局就清楚了。
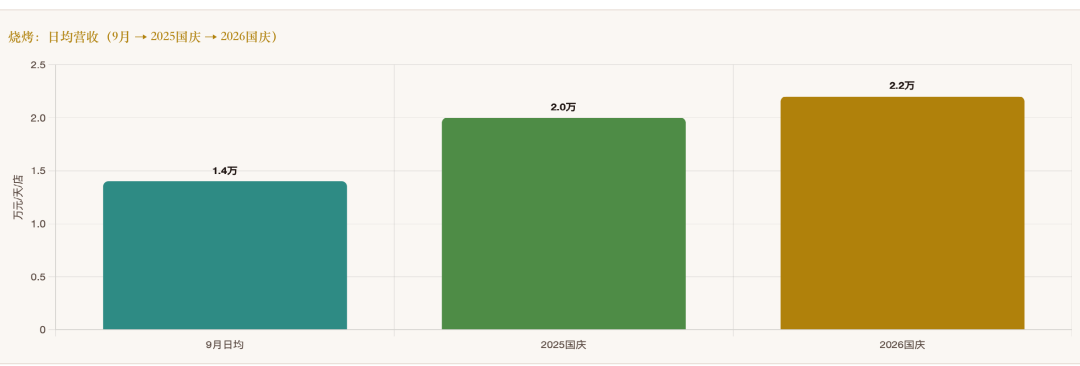
烧烤是唯一在两个周期都为正的业态——9月营收涨15%、客流涨4.3%,国庆店均涨8.9%。"社交场景抗压,也不受工作日午餐人群收缩的影响。"孙洪霞提醒的是另一件事,"既然是社交场景,就不要把它做成高翻台率的形态,而要让客人待得更久。"
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
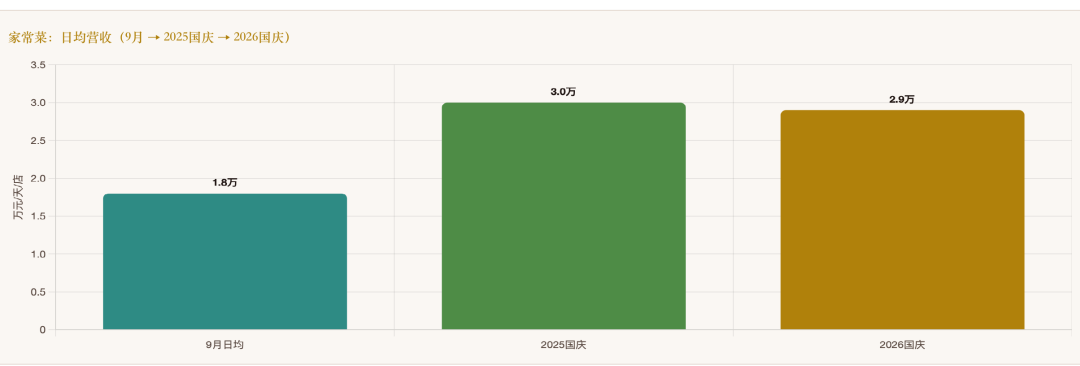
火锅9月营收涨17.5%、国庆店均涨3.4%,涨幅在收窄——团购订单占比高达35%,对线上的依赖在五个业态里最深,价格也就难由自己定。家常菜9月是唯一客流正增长的业态,涨了1%,国庆店均下滑6.3%,机会不在假期,在平日的社区刚需。
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
正餐人均111.8元、五业态中最高,国庆日均营业额比非节假日高75%,基本盘最好,但店均同比下滑20.6%——平台覆盖的正餐门店多了33%,店均被扩容摊薄。"正餐要做值得专程来的体验,不做顺路吃一顿的生意。"
快餐是唯一两个周期都为负的业态:9月营收-2%、客流-31%,国庆店均-2.6%,桌均两年都守在44.5元。"这不是经营问题,是人口问题,靠打折救不回来。"
成本账:四个杠杆,每个点6000元
这一段,孙洪霞用了全场最多的时间,也是唯一一次让所有人把计算器拿出来。
假设一家门店月营业额60万、净利10万,目标是把10万利润做到15万。靠自然客流增长,需要多卖92,600元,营业额要涨15.4%——相当于全行业最头部那批门店的水平;换成平台订单,渠道抽成再吃掉20个点,需要多卖147,100元,营业额要涨24.5%。而从成本里省,只需要省下5万元。
换算成倍数更直白:多赚1元利润,走自然流要做1.85元生意,走平台要做2.94元生意,把营销投入也算进边际成本,靠折扣拉来的1元要用4.44元营业额去换。成本里省下的1元,则一分不漏地落进利润。
门店的成本里有四个杠杆,每个点大约对应6,000元利润:食材与损耗占营业额13%–18%,人力与排班25%,营销与折扣8.3%,租金能耗杂费12%。四项各降1个点、合计约3万元——利润涨30%,营业额一分没涨。
"净利率越薄,成本杠杆越陡。"她的对照更扎心:净利率3%的门店降1个点成本,利润涨约33%;5%的涨20%;8%的涨12.5%。行业普遍的净利率就在3%到8%之间——一个点的成本,约等于两到三成的利润。
四个杠杆里,最容易被忽略的是营销与折扣。9月团购订单占比升到12.8%、涨了2.4个点,团购营收占比却降到16.1%——折扣给得更狠,换回来的钱更少。这不是折扣力度不够,是折扣的效率在下降。
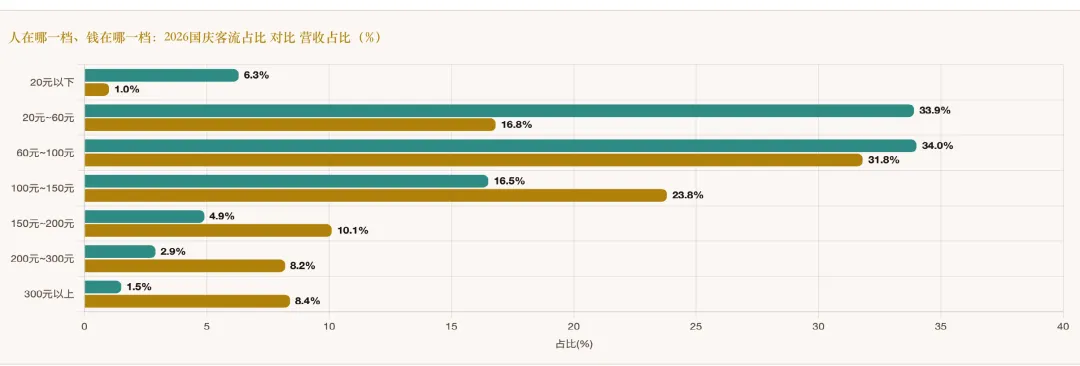
折扣的效率下降,还有一个更底层的注脚:低价档在消失,中档在崛起。客流正往60–100元这一档聚拢,这是眼下最稳的价格带。落到菜单上就是那句话:低价引流,中价赚钱,高价做招牌。
数据来源:天财商龙龙决策
天财商龙餐饮研究院整理
落点:先修内功,再做增长
这些现象背后,是三条同时向下的线。16–59岁劳动人口近三年净减2,420万,写字楼、产业园周边的高频日常餐需求同步收缩;上半年人均可支配收入和消费支出之间的差额变成了储蓄,储蓄倾向已达62.9%;全国餐饮门店约754万家、同比减少3.1%,新店平均存活16.9个月,稳定盈利的门店只有18%。
"不是消费降级,是消费冻结。"孙洪霞区分得很清楚,"客单降、客流在,是降级,能接住;客单涨、客流掉,是冻结,接不住。现在更多门店面对的是后者——所以接下来最不该做的事,是打价格战。"
她给了三条对策:
1、第一,放弃等回暖
劳动力在减、储蓄倾向在升、门店总数在降,这三件事都不是周期,是趋势,明年也不会反转。所以预算不要按"明年会好一点"来做——"盈利只有当下,没有未来盈利。"她给的做法听上去有点反常识:把销售额的预估调低一点,把费用的预估调高一点,"在这种情况下你还能盈利,那就是真本事"。
2、第二,把拉新的钱挪一部分到留存上
获客成本一年涨了12%–18%,是所有成本项里涨得最快的;而一个老客户的触达成本接近于零。"不需要多拉100个新客,你需要让已经来的100个客人再来一次。"她给了三条红线:正餐的平台获客控制在10%以内,火锅35%以内,烧烤30%以内。这背后其实还是个老问题——假期走进店里的那批人,节后能不能通过私域再回来,决定明年最便宜的那部分客流从哪来。
3、第三,接受开新店不如守老店
新店平均存活16.9个月,只有18%的门店在稳定盈利;每开一家新店增加的风险,远高于把一家老店的利润提高30%。而这30%从哪来?就是上一节那四个杠杆——四项成本各降1个点,约3万元,利润从10万到13万,营业额一分没涨。这条路不需要额外的客流,也不用看平台的脸色。
先修内功,再做增长——顺序不能反。
在客流负7.9%的年份,跟同行抢客流是红海,跟自己的成本较劲是蓝海。前者你说了不算,后者的开关在自己手里。


